| 索引号 | 53040020261683650 | 文 号 | 统计信息第77期 |
| 来 源 | 玉溪市统计局 | 公开日期 | 2026-10-08 |
2021—2025年玉溪市制造业发展情况分析报告
制造业是实体经济的主体、工业经济的核心支撑。在国家标准41个工业大类中,玉溪已覆盖32个大类,是全省工业产业体系较为完备的州(市),制造业作为支撑玉溪工业高质量发展的压舱石和推进产业现代化建设的主力军,战略地位十分突出。为全面摸清全市规上制造业产业体量、结构布局、县域差异及产业链运行实情,玉溪市统计局对全市2021—2025年规模以上制造业发展情况开展系统梳理分析,形成本发展分析报告。
一、全市制造业发展基本情况
(一)总体规模稳步扩容,增长动能逐步放缓
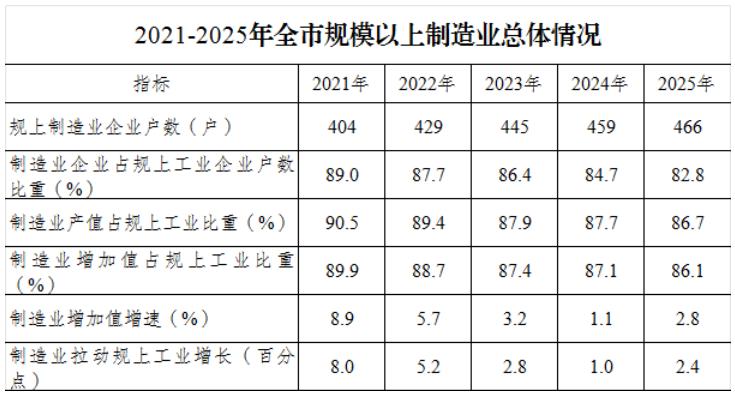
2021—2025年,全市坚持把发展经济的着力点放在实体经济上,制造业总体规模稳步扩大。规上制造业企业户数逐年增加,由2021年的404户增加到2025年的466户;制造业增加值增速由8.9%回落至2.8%,制造业占规上工业增加值比重由89.9%降至86.1%,制造业对规上工业增长拉动由8.0个百分点回落至2.4个百分点。规上工业增加值增速由8.3%回落至4.2%,工业基本盘总体保持稳固。
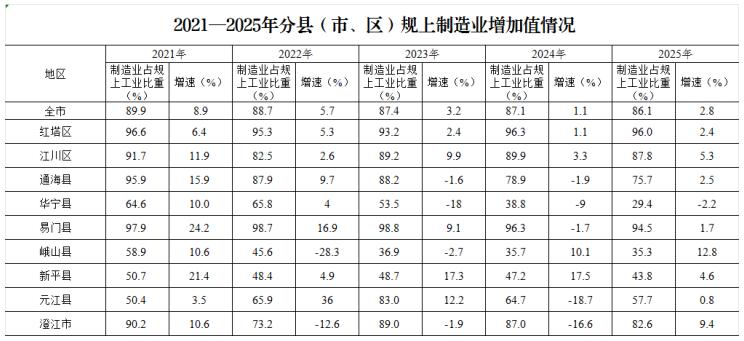
分县(市、区)看,全市多数县区制造业占规上工业比重呈下降态势,工业结构持续调整:红塔区制造业增加值占规上工业比重常年保持93%以上,制造业底盘最为稳固,2021—2025年增速逐年放缓但持续正增长,是全市制造业核心基本盘。江川区制造业占比波动下行,增速起伏后逐步修复,增长韧性逐步显现。通海县制造业占比降幅较大,增速呈现 “增长—下滑—修复” 走势,2025 年止跌回升,结构调整压力突出。华宁县制造业占比为全市降幅最大,占比大幅走低,2025年仍为负增长,制造业支撑能力持续减弱。易门县制造业占比长期维持94%以上高位,产业体量稳固,但增速回落、增长动能有所弱化。峨山县制造业占比持续走低,但2025年增速达到12.8%,实现低占比下的强势反弹。新平县制造业占比逐年收缩,前期增速表现亮眼,2025年增速有所回落。元江县制造业占比、增速波动剧烈,产业运行稳定性不足。澄江市制造业占比震荡下行,经历连续负增长后 2025年强势反弹,复苏势头较好。
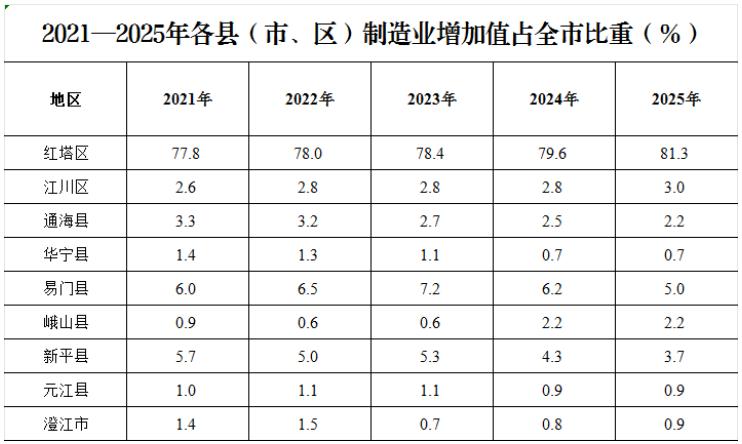
2021—2025年,全市制造业资源持续向红塔区集聚,红塔区占比逐年走高,制造业集中度不断提高。分县(市、区)看可分为四类:
一是占比持续提升:红塔区、江川区。红塔区作为核心增长极,份额持续扩大;江川区小幅稳步增长。
二是占比先降后升、实现突破:峨山县,前期份额低迷,近两年实现明显提升。
三是占比持续收缩:通海县、华宁县、新平县,制造业在全市的贡献逐年下降,是区域制造业培育需要重点发力地区。
四是震荡波动、整体略有回落:易门县、元江县、澄江市,占比起伏明显,期末份额不及期初水平,增长稳定性不足。
整体来看,全市制造业区域发展不均衡问题凸显,红塔区 “一极独大” 特征进一步强化,其他多数县区制造业在全市的占比有所萎缩,多点支撑的制造业格局仍需加快培育。
(二)烟草行业权重高企,制造业增长受行业牵制明显
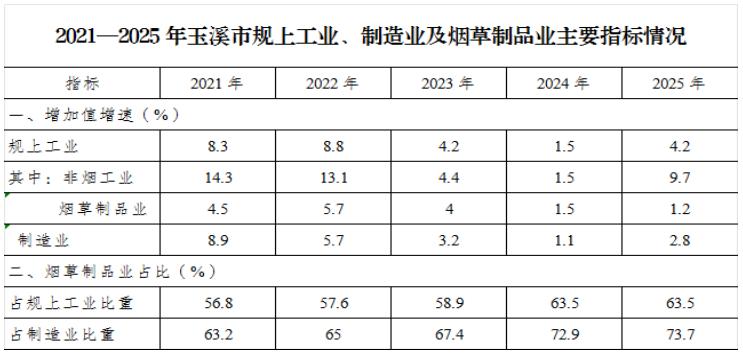
烟草制品业长期在工业中占据较大比重,对制造业整体运行影响显著。2021—2025年,全市规上工业增速呈现先升后降、触底回升走势:2021年8.3%、2022年冲高至8.8%,2023—2024年持续回落至1.5%,2025年回升至4.2%。分板块看,非烟工业波动幅度更大,2021、2022年保持两位数高增长,2023、2024年明显回落,2025年强势反弹至9.7%;烟草制品业增速总体平稳下行,由 4.5%逐步回落至1.2%,增长韧性偏弱,占规上工业比重从56.8%逐年抬升至63.5%,行业权重持续高企。
2021—2025年,烟草制品业增加值占制造业比重由63.2%攀升至73.7%,行业权重持续抬升;烟草制品业增加值增速由4.5%回落至1.2%,行业增速持续放缓。受烟草行业占比高、自身增速放缓双重因素叠加影响,制造业增加值增速由8.9%回落至2.8%,制造业运行高度依赖烟草制品业特征突出。从结构上看,烟草“一业独大”的格局尚未得到根本性扭转,烟草行业占比持续走高挤压非烟制造业发展空间,非烟工业的增长贡献难以对冲烟草行业放缓带来的下拉效应,产业多元化培育壮大仍面临较大压力,加快构建多点支撑的产业格局任务艰巨。
(三)制造业投资持续发力,技改投资区域分化明显
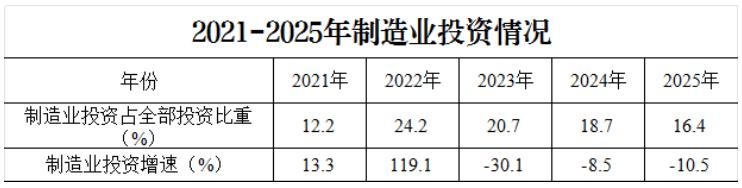
2021—2025年,全市制造业投资呈现先冲高、后持续回落的运行态势。制造业投资增速2021年增长13.3%,2022年大幅跃升至119.1%,制造业投资占全部投资比重由12.2%提升至24.2%;2023年起投资转为负增长,2023年、2024年、2025年增速分别为-30.1%、-8.5%、-10.5%,制造业投资占全部投资比重逐年回落至16.4%,投资拉动效应有所减弱。
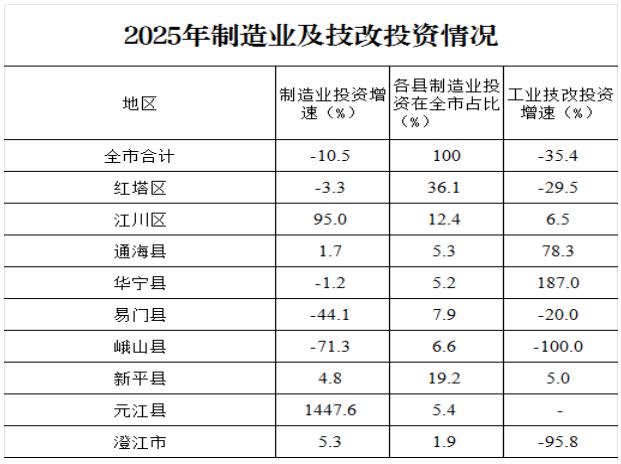
2025年,全市工业技改投资同比下降35.4%,各县区技改投资表现分化突出。华宁县、通海县工业技改投资实现高速增长,分别增长187.0%、78.3%;江川区、新平县保持小幅正增长;红塔区、易门县、澄江市、峨山县技改投资出现大幅下滑,其中峨山县技改投资同比下降100.0%。从制造业投资看,县区之间冷热不均,元江县、江川区制造业投资大幅增长,红塔区、易门县、峨山县出现较大幅度负增长;红塔区制造业投资占全市比重达36.1%,仍是全市制造业投资的主要承载区域。总体来看,制造业投资、工业技改投资下行压力加大,传统技改扩能动力不足,对制造业转型升级的支撑作用有所减弱。2025年各县(市、区)制造业及技改投资情况详见下表。
(四)支柱产业压舱石作用突出,重点产业链分化运行
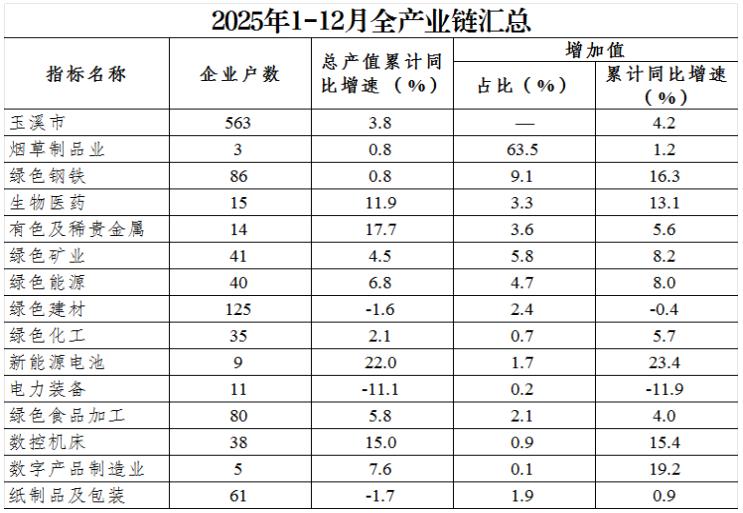
2025年,全市共有563户规上工业企业,工业经济运行总体平稳,各重点产业链发展分化明显,传统支柱产业保持稳定,新兴产业链增长动能强劲,部分产业链受市场环境影响承压运行。
烟草制品业作为全市工业核心支柱,现有3户企业,增加值占规上工业比重63.5%,同比增长1.2%,产业链运行平稳,是支撑工业经济的关键压舱石。绿色钢铁产业链共86户企业,增加值占比9.1%,同比增长16.3%,细分领域钢压延加工增长较快、炼钢环节有所回落,产业提质增效成效明显,是拉动工业增长的重要力量。
绿色矿业、绿色能源、有色及稀贵金属、生物医药、绿色建材、绿色食品加工产业链增加值占比超2%。其中绿色矿业41户企业,占比5.8%,同比增长8.2%,非金属矿采选业拉动作用显著,矿产就地转化成效逐步显现;绿色能源40户企业,占比4.7%,同比增长8.0%,产业发展质量持续改善;有色及稀贵金属14户企业,占比3.6%,同比增长5.6%,产业规模扩张较快,但价值转化提升仍有空间;生物医药15户企业,占比3.3%,同比增长13.1%,中成药、生物药品制造增势向好,产业成长性较强;绿色建材共125户企业,是企业数量最多的产业链,占比2.4%,同比微降0.4%,受市场需求影响行业运行承压;绿色食品加工80户企业,占比2.1%,同比增长4.0%,作为地方特色优势产业,整体保持稳中有进。
增加值占比不足2%的产业链包括绿色化工、新能源电池、电力装备、数控机床、数字产品制造业、纸制品及包装,产业体量整体偏小,发展态势分化。新能源电池、数控机床、数字产品制造业增长势头强劲,增加值增速分别达23.4%、15.4%、19.2%,新兴领域潜力持续释放;绿色化工保持小幅正增长,产业效益有所改善;纸制品及包装增加值微增0.9%,产值小幅回落,行业内部分化、运行基本平稳;电力装备受多重因素影响,增加值同比下降 11.9%,行业下行压力较大。
(五)企业效益承压,制造业吸纳就业能力减弱
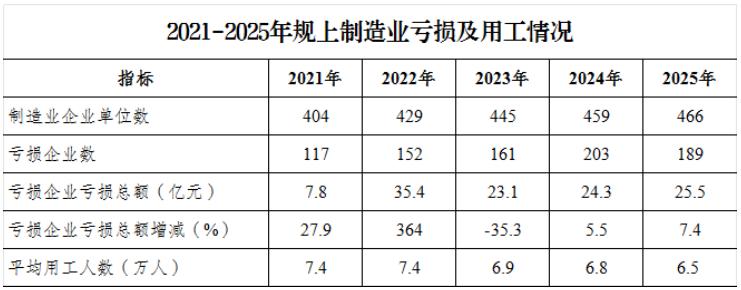
2021—2025年,全市规上制造业企业单位数从404户增长至 466户,亏损企业由117户增至189户,亏损面由28.96%扩大至40.56%,亏损总额由7.8亿元攀升至25.5亿元。分年度看,2022年亏损总额冲高至35.4亿元,同比增长364.0%;2023年亏损有所收窄,但2024-2025年亏损总额再度反弹,持续处于高位,部分行业企业经营压力突出。就业方面,规上制造业平均用工人数持续下行,2021年为7.4万人,2025年回落至6.5万人,五年累计减少0.9万人,用工规模逐年收缩,从业人员平均用工增速连续多年负增长,制造业吸纳就业能力有所减弱。
(六)资源开采规模扩大,但精深加工短板突出
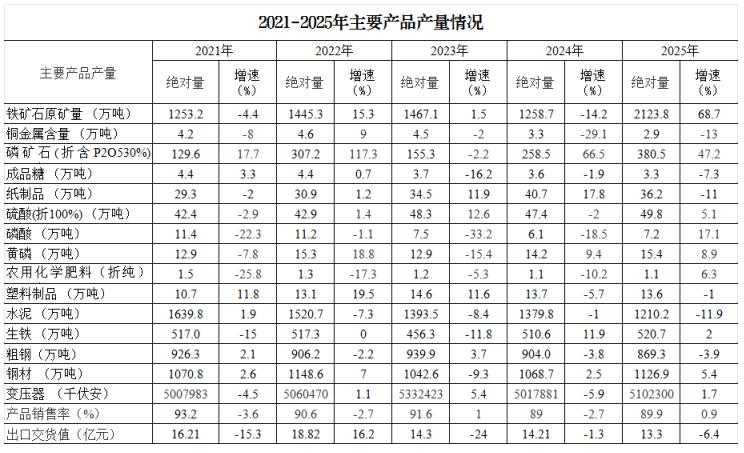
2021—2025年,全市主要工业产品产量情况见下表。从产量变化看,矿产类产品分化明显:磷矿石产量大幅增长,2025年达 380.5万吨,五年间实现持续扩张;铁矿石原矿量2025年同比大幅增长68.7%,矿产开采规模不断扩大;但铜金属含量持续走低,2025年产量较2021年明显回落。化工板块,黄磷、硫酸保持稳定生产,2025年黄磷、硫酸产量均实现正增长;磷酸、农用化学肥料波动较大,磷酸2025年同比回升17.1%,农用化肥2025年止跌回升。冶金领域,生铁、钢材产量保持一定规模,粗钢产量逐年小幅回落;水泥产量连续多年下滑,2025年同比下降11.9%。纸制品、塑料制品等产品产量先增后降。总体来看,磷矿石、铁矿石等矿产资源开采规模持续扩张,本地加工转化能力有所增强,黄磷、硫酸等初级化工产品产能得到释放,但产业链仍以矿产原料开采、初级加工产品为主,精深加工环节相对薄弱。同时,工业产品销售率维持在89%-93.2%区间,出口交货值总体下行,工业产品开拓外部市场压力较大。
二、存在主要问题
(一)产业结构单一,烟草 “一业独大” 格局未根本扭转。烟草制品业占制造业比重持续攀升至73.7%,制造业增长高度依附烟草行业。烟草行业增速逐步放缓,非烟制造业虽部分产业链高速增长,但整体体量偏小,增长贡献不足以对冲烟草行业下行带来的影响,产业多元化培育任务艰巨,抗风险能力不足。
(二)区域发展不均衡,县域制造业多点支撑格局不足。制造业要素持续向红塔区集中,红塔区占全市制造业增加值比重超八成;通海、华宁、新平等地制造业占比持续收缩;元江、澄江、易门波动起伏大,部分县区制造业支撑能力弱化。县域产业定位趋同,特色优势发挥不充分,产业梯度布局尚未成型,区域协同发展水平不高。
(三)制造业和技改投资下行,转型升级投资支撑不足。制造业投资自2023年起连续负增长,工业技改投资大幅下滑,县区之间冷热分化。传统企业技改扩能意愿不足,新兴产业重大项目储备不多,投资对制造业转型升级的拉动作用减弱,制约产业高端化、智能化、绿色化改造推进。
(四)企业经营效益承压,市场主体发展质量有待提升。规上制造业亏损面、亏损总额持续走高,增收不增利现象突出。企业以初级加工为主,产业链处于价值链中低端,产品附加值不高;中小企业抗市场波动能力弱,专精特新企业培育力度仍需加强,制造业吸纳就业能力持续下降。
(五)产业链层级不高,资源就地精深转化能力偏弱。矿产资源开采规模不断扩大,但多数产品停留在原料和初级加工环节,精深加工链条短,资源优势未能充分转化为产业优势。部分产业链存在短板弱项,配套能力不足;外部市场拓展乏力,出口交货值下滑,产业向外拓展能力受限。
三、工作建议
(一)稳存量扩增量,持续优化产业结构,破解烟草一业独大问题。一是巩固提升烟草支柱产业,做好服务保障,推动卷烟产品结构优化升级,带动本地卷烟配套企业转型发展,稳住工业基本盘。二是大力推动非烟制造业提质倍增,做强绿色钢铁、生物医药、新能源电池、数控机床等优势产业链,落实 “链长+链主” 工作机制,补链延链强链,不断做大非烟工业体量,逐步构建多元支撑的现代化制造业体系。三是加大新材料、高端装备制造领域市场主体培育力度,推动符合条件小微企业升规入库,逐步降低全市工业对烟草产业的单一依赖,夯实非烟工业增长根基。
(二)强化县域分类施策,构建梯度协同的区域制造业发展格局。分类引导各县(市、区)制造业差异化发展:红塔区发挥核心增长极作用,重点发展高端制造、研发配套;华宁、江川依托产业基础,做强优势冶金、磷矿采选、磷化工,延伸上下游产业链,扩大优势产业增量贡献;通海、新平立足资源基础巩固制造业底盘;峨山、易门、元江立足资源禀赋发展特色制造业,加快形成 “一极引领、多点支撑” 的制造业布局。
(三)抓实项目攻坚,提振制造业及技改投资,强化转型投资支撑。一是强化项目谋划储备,围绕重点产业链包装一批制造业、技术改造重大项目,做实项目库,破解项目接续不足难题。二是强化要素保障,优先保障制造业项目用地、能耗指标,推动在建项目加快建设,促进投资企稳回升。
(四)精准助企纾困,培育优质市场主体,提升制造业发展质量。一是建立重点企业常态化帮扶机制,聚焦亏损企业开展一企一策帮扶,推动亏损企业降本增效、扭亏脱困。二是摸排符合升规标准小微企业,做好入库辅导,持续扩充工业增量主体。同步强化新升规、纳规企业跟踪服务,落实入库扶持政策,推动新企业快速释放产能,形成稳定新增工业动能。
(五)延伸产业链条,提高资源精深转化水平,拓展内外市场空间。一是立足本地资源,推动从原料开采向新材料、高端制品延伸,补齐精深加工短板,把资源优势转化为产业优势和产品优势。二是围绕重点产业链招商引资,精准引进产业链下游精深加工、配套零部件项目,完善本地产业配套体系。三是支持企业开拓国内外市场,用好中老铁路等通道优势,组织企业参加各类展销平台,出台外贸扶持政策,稳住并扩大工业产品出口规模,不断提升产业市场竞争力。
签发:高志富 审核:李宛杰、陈镜冰 拟稿:李晓晓
相关阅读:
- 玉溪市环境保护领域公共企事业单位信息公开适用主体清单 2023-09-04
- 玉溪市公共交通领域公共企事业单位信息主动公开基本目录 2023-08-25
- 玉溪市卫生健康委员会关于委托玉溪市疾病预防控制中心(玉溪市卫生监督所)开展全市卫生监督行政执法工作的公示 2026-06-26
- 玉溪市文化和旅游局领导信息 2026-07-09
- 玉溪市卫生健康领域公共企事业单位信息公开适用主体清单 2024-08-28
- 玉溪市妇幼保健院政务信息公开 2024-08-28
- 玉溪市卫生健康委员会卫生监督局基本情况介绍 2024-08-28
- 玉溪市人民医院政务公开信息 2024-08-28
 滇公网安备 53040202000080号